工具介绍
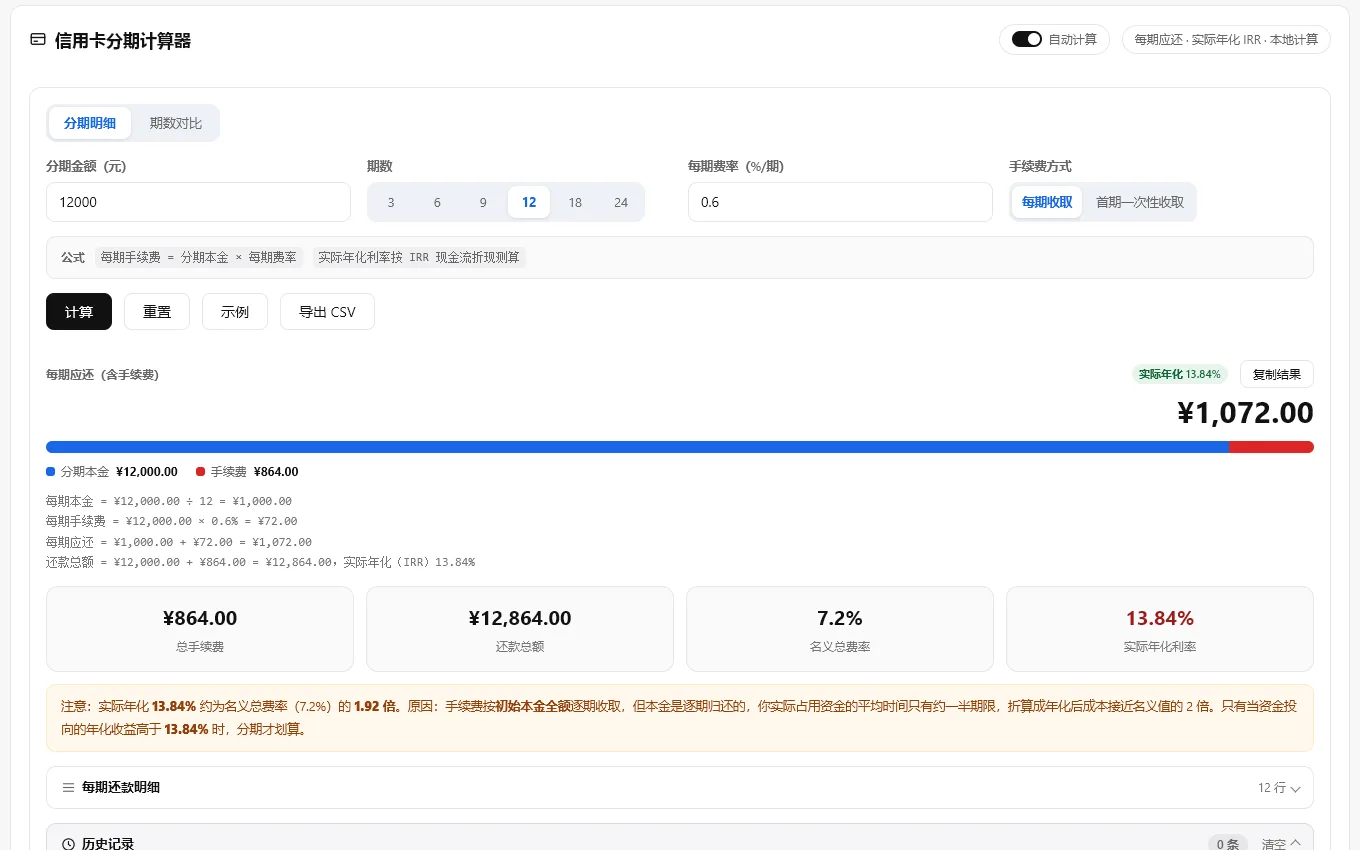
信用卡分期计算器是一款用于测算账单分期成本的在线工具。输入分期金额、期数与每期手续费率,即可算出每期本金、每期手续费、每期应还金额、总手续费与还款总额,并按现金流折现(IRR)反推实际年化利率,帮你看清「低费率」背后的真实资金成本。
工具支持每期收取与首期一次性收取两种手续费方式,并提供期数对比模式,一次列出 3/6/9/12/18/24 期的每期应还、总手续费、名义总费率与实际年化利率,方便挑选更划算的方案。所有计算在浏览器本地完成,数据不上传服务器。
界面展示
功能亮点
- 两种计算模式:分期明细(单期数精确测算)与期数对比(多档期数横向比较)
- 每期应还:自动算出每期本金、每期手续费与应还合计
- 成本透视:给出总手续费、还款总额与名义总费率
- 实际年化:按每期现金流折现(IRR)反推真实年化利率
- 两种收费方式:每期收取 与 首期一次性收取
- 期数对比:一次列出 3/6/9/12/18/24 期的成本与年化
- 每期明细:逐期展示期初剩余本金、每期本金、手续费与应还合计
- 导出 CSV:一键导出还款明细或期数对比表
- 结果复制:把关键结果复制为文本,方便粘贴到备忘
- 自动计算:可选开启,修改输入即时刷新结果
- 历史记录:本地保存最近 10 次计算,一键载入复用
- 本地计算:全部运算在浏览器内完成,数据不上传服务器
使用方法
- 选择计算模式:在「计算模式」中选择分期明细或期数对比
- 填写参数:输入分期金额、期数(对比模式无需选择)与每期费率,并选择手续费方式
- 执行计算:点击「计算」按钮,或开启右上角「自动计算」即时出结果
- 查看结果:明细模式展示每期应还、总手续费、名义总费率与实际年化利率,可展开每期还款明细;对比模式展示各期数方案对比表
- 复制或导出:复制结果文本,或导出 CSV 表格;历史记录可随时载入复用
适合人群
- 信用卡持卡人:测算账单分期的每期还款额与真实资金成本
- 消费金融用户:比较不同期数方案,选择更划算的分期方式
- 财务与会计人员:快速核算分期手续费与年化成本
- 学生与教师:结合 IRR 理解名义费率与实际年化利率的差异
- 普通用户:在购物分期、账单分期前先看清总成本
常见问题解答(FAQ)
信用卡分期的实际年化为什么比名义费率高?
手续费通常按分期本金总额一次性计入,但随着每期还款本金不断减少,占用资金越来越少,费率却是固定的,因此按现金流折现反推的实际年化会明显高于「每期费率 × 期数」的名义总费率。
计算器是怎么算实际年化利率的?
把「收到分期金额」与「每期还款」视为一串现金流,用二分法求解使净现值为 0 的每期内部收益率(IRR),再按 (1 + 每期利率) ^ 12 − 1 折算为年化利率。
每期收取和首期一次性收取有什么区别?
每期收取是把每期手续费平摊到每一期;首期一次性收取是把全部手续费在首期一次性扣收,首期应还金额会明显更高,但两种方式的总手续费相同,实际年化略有差异。
名义总费率是什么?
名义总费率 = 每期费率 × 期数,例如每期 0.6%、分 12 期即为 7.2%。它不反映资金占用时间,只用于快速估算总手续费比例。
期数对比模式有什么用?
一次列出 3/6/9/12/18/24 期的每期应还、总手续费、名义总费率与实际年化利率,便于在还款压力与成本之间做权衡。
为什么期数越长实际年化越高?
因为手续费按原始本金计算,期数拉长后你会在「本金已还掉一部分」的情况下继续为全额本金付手续费,资金占用效率下降,实际年化随之升高。
每期还款明细里的期初剩余本金怎么理解?
即当期尚未偿还的本金余额,首期为分期金额总额,之后每期递减一个「每期本金」。
结果可以复制或导出吗?
可以。结果区支持「复制结果」把关键数据复制为文本,也可「导出 CSV」保存每期还款明细或期数对比表。
计算过程会上传服务器吗?
不会。所有计算都在浏览器本地完成,数据不上传服务器。
为什么提示参数不合法?
请检查分期金额是否大于 0、期数是否至少为 1 期、每期费率是否为非负数;若首期一次性收取的费率过高导致总手续费超过本金,年化利率会显示为无法计算。
更新日期:2026-11-03