工具介绍
公积金贷款额度计算器是一款专为计算公积金贷款最大额度设计的金融工具。它能够根据您的公积金账户余额和个人月收入等信息,综合评估您可以申请的最大公积金贷款额度。
本工具采用四维度综合评估模型:可贷额度 = min(账户余额 × 余额倍数, 按「月供 ≤ 月收入 × 还款比例」等额本息反算的本金, 房屋总价 ×(1−首付比例), 当地最高限额),并标注是哪个维度限制了额度;同时估算月供、利息总额与本息合计,内置北京、上海、广州、深圳、杭州、南京、天津、重庆、成都、武汉、沈阳、昆明等 12 个常用城市参数一键填入。
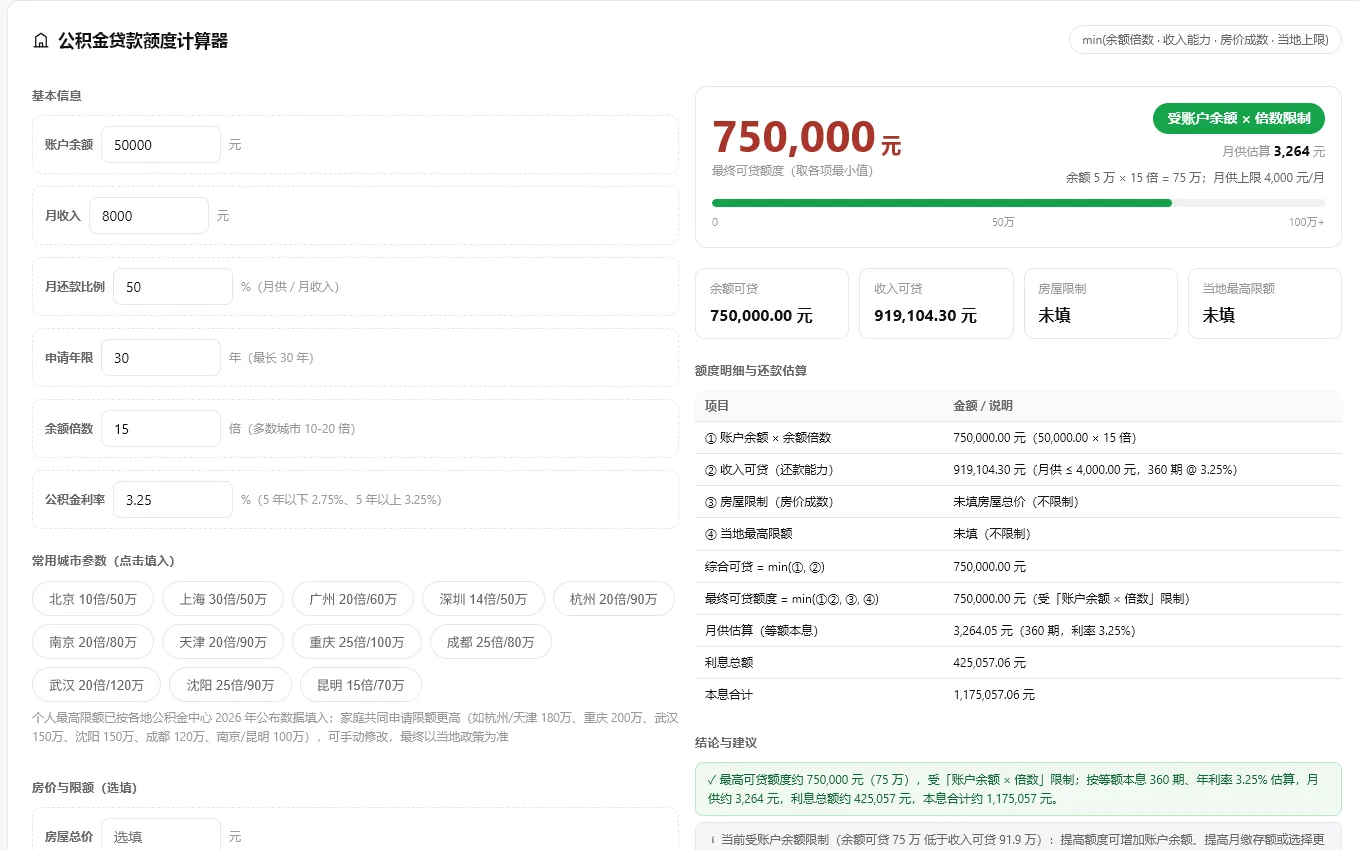
示例:账户余额 5 万元,月收入 8000 元,还款比例 50%,贷款 30 年,余额倍数 15 → 余额可贷 75 万元,收入可贷约 91.9 万元,综合可贷 75 万元,月供约 3264 元。数据仅保存在本地浏览器中。
界面展示
功能亮点
- 综合测算:采用 min(余额倍数, 收入能力, 房价成数, 当地上限) 四维度综合评估
- 灵活设置:支持自定义余额倍数、还款比例、贷款年限、房价成数等参数
- 城市限额:内置北京、上海、广州、深圳、杭州、南京、天津、重庆、成都、武汉、沈阳、昆明 12 个城市参数一键填入
- 瓶颈提示:明确标注余额、收入、房价、限额中是哪一项限制了额度
- 详细结果:展示余额可贷、收入可贷、房屋限制、最终额度及月供估算
- 还款估算:按月供、利息总额、本息合计完整估算还款成本
- 实时计算:输入即算,支持回车键快速计算
- 本地处理:所有计算在本地浏览器完成,数据安全可靠
使用方法
- 填写基本信息:输入公积金账户余额、月收入和月还款比例
- 设置贷款参数:填写申请年限,调整余额倍数与公积金利率
- 选择城市参数(可选):点击北京/上海/广州/深圳一键填入余额倍数与当地最高限额
- 设置房价(可选):如已知房屋总价,可填写房屋总价和首付比例
- 点击计算:点击「计算额度」按钮或按回车键获取结果
- 查看结果:查看各项可贷额度、最终可贷额度、限制项与月供估算
适合人群
- 准备购房的个人:需要了解自己公积金贷款能力的购房者
- 房地产从业人员:需要为客户提供贷款额度估算的房产顾问
- 公积金缴存职工:想了解自己公积金账户价值的缴存者
- 财务规划师:需要为客户提供购房贷款规划的专业人士
- 普通用户:任何需要了解公积金贷款额度的用户
常见问题解答(FAQ)
公积金贷款额度怎么计算?
通常取账户余额倍数、还款能力、房价限制、当地上限四者中的最小值。具体公式:可贷额度 = min(账户余额×倍数, 根据月收入及还款比例反算的贷款本金, 房价×(1-首付比例), 当地最高限额)。
账户余额倍数一般是多少?
多数城市为10-20倍,具体需查询当地公积金政策。例如北京10倍、上海30倍、广州20倍、深圳14倍。本工具默认15倍,可根据当地政策调整。
收入可贷是如何计算的?
收入可贷是指在月供不超过月收入×还款比例的前提下,按等额本息方式反算出的最大可贷本金。例如月收入8000元,还款比例50%,月供上限为4000元。
计算结果准确吗?
本工具采用通用模型,可作为预估参考。各地政策存在差异,实际额度以公积金中心审批为准。
为什么要取各项的最小值?
公积金贷款额度受多重因素约束,取最小值符合「短板效应」。例如按余额可贷80万,按收入可贷60万,则实际只能贷60万。
如何提高公积金贷款额度?
可以尝试:提高账户余额、增加月缴存额、提高个人收入、选择较长贷款年限。夫妻双方共同申请通常可获得更高额度。
什么情况下需要填写房屋总价?
如果您已确定购房目标,填写房屋总价可计算房价限制(房屋总价×贷款成数)。最终可贷额度取综合可贷与房价限制中的较小值。
各地公积金政策差异大吗?
差异较大。主要体现在余额倍数、个人最高限额、贷款成数等方面。本工具提供北京、上海、广州、深圳、杭州、南京、天津、重庆、成都、武汉、沈阳、昆明 12 个城市参考值(2026 年各地公布数据),建议根据当地政策调整参数。
公积金贷款利率是多少?
5 年以下(含5年)2.75%,5 年以上 3.25%;部分地区首套执行优惠利率 2.60%(5 年以上)、二套 3.075%,以当地公积金管理中心公布为准。
公积金贷款最长可以贷多少年?
通常最长 30 年,且贷款期限不超过借款人退休后 5 年。具体以当地公积金政策为准。
更新日期:2026-11-03