工具介绍
提前还款划算计算器是一款功能强大的房贷财务规划工具,专为有提前还款需求的用户设计。它能够计算提前还款的划算程度、分析不同还款期次的本金和利息分布、支持多次提前还款规划,为提前还款决策提供全面的科学依据。
工具支持等额本息与等额本金两种还款方式,以及「减少月供(期限不变)」与「缩短期限(月供基本不变)」两种调整方式;支持单次与多次提前还款(可添加多条记录),并给出提前还款前后对比(剩余本金、月供、剩余期数、剩余利息、最后还款日期)、两种还款方式对比、节省利息总额与节省比例、违约金净节省测算,以及贷款利率与理财收益率的机会成本比较。
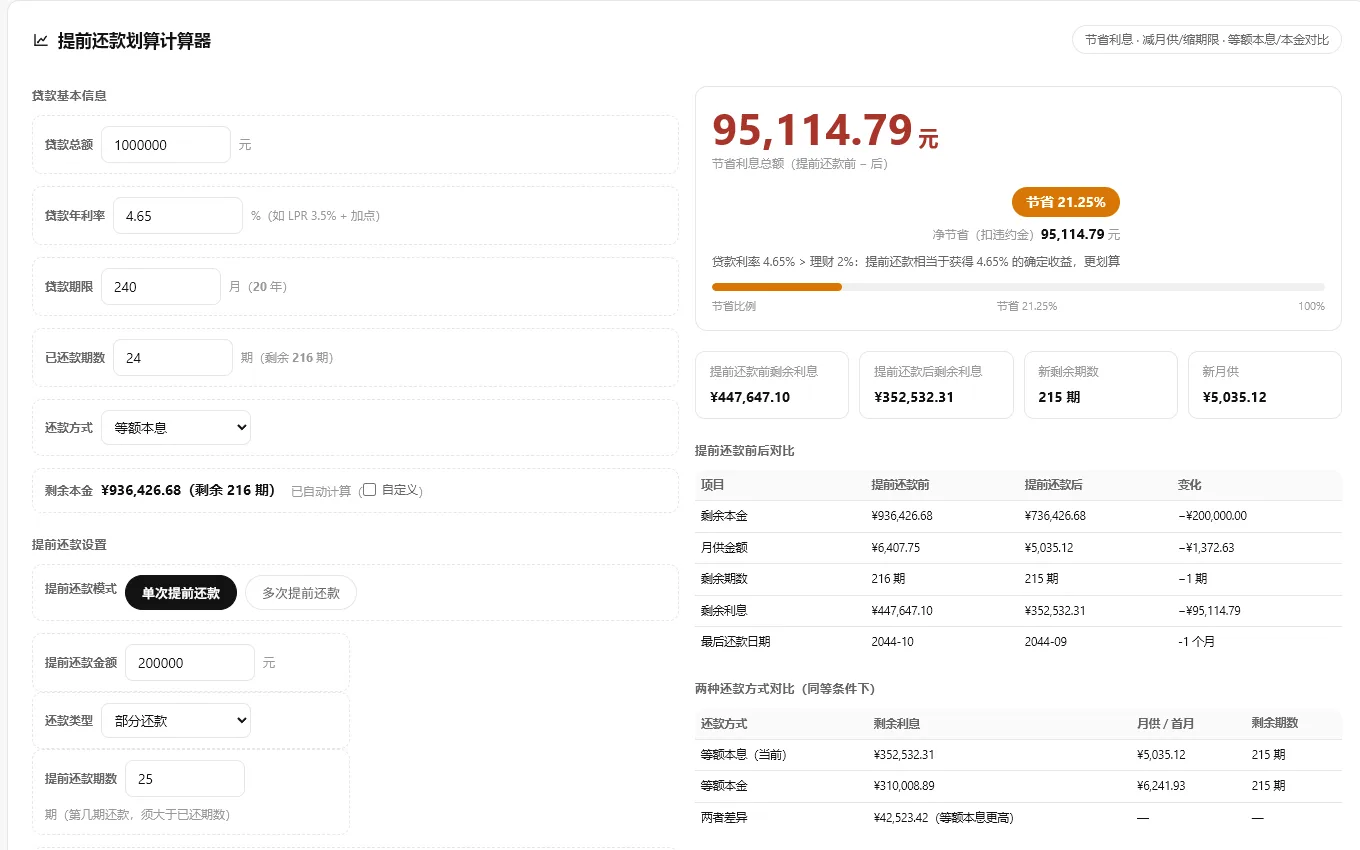
示例:贷款总额 100 万元、年利率 4.65%、240 期(20 年)、已还 24 期(等额本息,剩余本金约 93.64 万元),第 25 期提前还款 20 万元并选择减少月供 → 剩余利息由约 44.76 万元降至约 35.26 万元,节省利息约 9.5 万元(约 21%),月供由约 6408 元降至约 5036 元。数据仅保存在本地浏览器中。
界面展示
功能亮点
- 多种计算方式:支持单次和多次提前还款计算
- 多种还款方式:支持等额本息和等额本金两种还款方式,以及减少月供或缩短期限的调整方式
- 前后对比:完整展示提前还款前后的剩余本金、月供、剩余期数、剩余利息与最后还款日期变化
- 节省利息测算:给出节省利息总额、占原剩余利息的比例与扣违约金后的净节省
- 方式对比:同等条件下等额本息与等额本金的剩余利息、月供、剩余期数对比
- 划算分析:结合贷款利率与理财年化收益率做机会成本比较,给出划算判断
- 多次提前还款:支持添加多条记录(期数与金额),按时间顺序逐段模拟
- 新还款计划:生成详细期次报表,支持分页查看与导出 CSV
- 智能验证:校验提前还款期数与金额合理性,期数不超过总期数、金额自动按剩余本金截断
- 本地计算:所有计算在本地浏览器完成,数据安全可靠
使用方法
- 输入基本参数:贷款总额、年利率、贷款期限(月)、已还款期数与还款方式,系统自动算出剩余本金(也可勾选自定义)
- 选择提前还款模式:单次提前还款或多次提前还款
- 设置提前还款信息:单次模式填写金额、还款类型(部分还款/全额结清)与提前还款期数;多次模式添加多条记录(期数与金额)
- 选择还款后调整方式:减少月供(期限不变)或缩短期限(月供基本不变)
- 填写违约金(选填)与理财年化收益率(选填,用于机会成本比较)
- 点击计算:查看节省利息、前后对比、两种还款方式对比与划算分析
- 查看明细与导出:下方查看提前还款后的新还款计划(分页),可导出 CSV 或复制结果
适合人群
- 房贷借款人:正在偿还房贷并考虑提前还款的人群
- 购房计划者:正在规划购房并考虑提前还款策略的人群
- 财务规划师:为客户提供房贷财务规划的专业人士
- 银行工作人员:为客户提供房贷咨询服务的银行人员
- 普通用户:任何需要了解提前还款经济效益的用户
常见问题解答(FAQ)
什么是提前还款?
借款人在贷款期限未到期前,提前偿还部分或全部贷款本金的行为。可减少利息支出、缩短还款期限或降低每月还款额。
提前还款划算吗?
取决于贷款利率、剩余期限、投资收益率等。一般在贷款初期提前还款更划算,因利息占比较大;若贷款利率高于理财收益率,提前还款相当于获得确定收益。可用本计算器分析不同时期的经济效益。
等额本息和等额本金有什么区别?
等额本息每月还款金额固定,前期利息占比大、本金占比小;等额本金每月还款本金固定,利息逐月递减,总利息支出较少。
减少月供和缩短期限怎么选?
减少月供:剩余期数不变、以新剩余本金重算月供,适合希望降低月供压力的人;缩短期限:月供基本不变、减少期数,节省的总利息通常更多。
节省利息是怎么算的?
节省利息 = 提前还款前剩余应付利息 − 提前还款后剩余应付利息(减少月供或缩短期限后重新计算的利息)。
什么是LPR利率?
LPR(Loan Prime Rate)是贷款市场报价利率,由中国人民银行授权全国银行间同业拆借中心计算并公布的基础性贷款参考利率。
提前还款有违约金吗?
部分银行会收取提前还款违约金(常按提前还款金额的一定比例或若干个月利息计算),也有银行要求还款满一定期限后免收。可在「违约金」输入框中填写以计算净节省。
计算结果准确吗?
使用标准贷款计算公式,结果仅供参考;实际以银行计算结果与合同约定为准。
如何导出还款明细?
计算完成后点击明细表格上方「导出 CSV」按钮下载提前还款后的完整还款计划。
支持哪些浏览器?
Chrome、Firefox、Edge 等现代浏览器,建议使用最新版本。
如何重置计算器?
点击「重置」按钮,所有输入参数和计算结果恢复默认设置。
更新日期:2026-11-03